期權 企業風險管理中的戰略工具箱
在現代復雜多變的商業環境中,不確定性已成為企業運營的常態。價格波動、匯率起伏、利率調整以及供應鏈中斷等風險無處不在,對企業利潤、現金流乃至生存構成嚴峻挑戰。傳統的風險管理工具,如期貨或遠期合約,雖能鎖定價格或對沖風險,但其剛性結構往往在規避風險的同時也放棄了潛在的機遇。而期權,作為一種非對稱的金融衍生品,正以其獨特的靈活性和策略性,成為現代企業風險管理的核心工具之一,幫助企業在防御風險與捕捉機遇之間實現精妙平衡。
一、 理解期權:賦予權利而非義務
期權本質上是一份合約,賦予持有者在未來某一特定日期或之前,以特定價格(行權價)買入或賣出某種標的資產的權利,但并非義務。這種“權利而非義務”的特性是期權區別于其他衍生工具的關鍵。企業通過支付一筆相對較小的權利金,便購買了一份“保險”或一個“機會”。
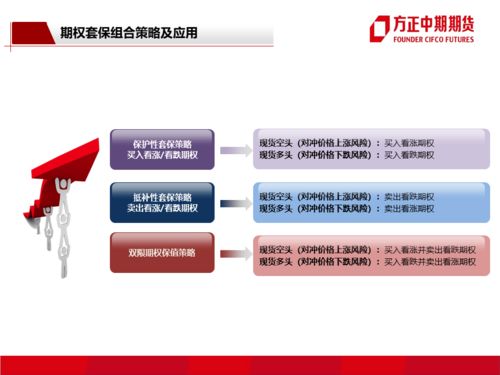
- 看漲期權:賦予企業以固定價格買入標的資產(如原材料、外匯、股票等)的權利。當企業擔心未來采購成本上升時,購買看漲期權可以鎖定最高成本,同時保留價格下跌時以更低市場價格采購的靈活性。
- 看跌期權:賦予企業以固定價格賣出標的資產的權利。當企業持有資產(如產成品、外匯收入、投資組合)并擔心其價格下跌時,購買看跌期權可以鎖定最低售價,為資產價值提供下行保護,同時若價格上漲仍可享受增值收益。
二、 核心應用場景:從成本控制到戰略布局
- 鎖定成本與保障利潤
- 原材料采購:制造企業未來需要采購大宗商品(如銅、石油)。購買該商品的看漲期權,可以防范價格上漲風險。若市價飆升,企業可行權以較低的鎖定價格采購;若市價下跌,則可放棄行權,直接在市場上低價購買,僅損失權利金。這比使用期貨合約(無論市價漲跌都必須以約定價格交易)更為靈活。
- 產品銷售:農產品或能源生產企業,其產品價格波動劇烈。通過購買看跌期權,可以為未來的產出設定一個最低銷售價格保障(即“地板價”),確保基礎利潤,同時不限制價格上漲帶來的額外收益。
- 管理匯率與利率風險
- 涉外業務:對于有外匯收入(如出口商)或支出(如進口商、有外債的企業)的企業,匯率波動直接影響利潤。企業可購買相應外匯的看漲或看跌期權來對沖風險。例如,一家預計未來將收到美元的出口商,可購買美元看跌期權(或本幣看漲期權),為美元收入設置一個最低兌換底價。
- 債務管理:企業可利用利率期權(如利率上限、下限或雙限)來管理浮動利率債務的成本。購買利率上限期權,可以為企業的最高融資成本設置一個“天花板”。
- 保護投資與并購活動
- 股權投資:企業持有的股票投資組合,可使用股指期權進行對沖,防范系統性市場下跌風險。
- 并購交易:在醞釀并購時,收購方可以使用股票期權來鎖定目標公司的股價,或對沖因消息泄露導致自身股價波動的風險,為交易順利進行提供保障。
4. 創造戰略性收益與機會管理
期權不僅用于防御,也可主動創造價值。例如,企業持有閑置資金時,可通過“備兌開倉”策略(持有資產并賣出該資產的看漲期權)獲得權利金收入,增強資產回報。在項目投資(如礦業、研發)中,企業可將初始投入視作購買了一個“實物期權”,獲得在未來某個時點根據市場情況決定是否擴大、延遲或放棄項目的權利,這提升了投資決策的靈活性,符合戰略管理的需要。
三、 優勢與挑戰:精細化管理的要求
優勢:
- 風險不對稱性:損失有限(最大為權利金),收益潛力理論上無限(看漲)或可鎖定(看跌)。
- 策略靈活性:可根據風險偏好和市場觀點,組合出多種策略(如價差、跨式、鞍式等),實現從完全對沖到增強收益的不同目標。
- 預算明確性:權利金是已知的、確定的初始成本,便于財務規劃。
挑戰與注意事項:
- 定價與模型復雜性:期權定價(如布萊克-斯科爾斯模型)依賴波動率等假設,理解其原理和局限性至關重要。
- 流動性風險:某些場外期權或非標準期權可能流動性不足,難以平倉。
- 對手方信用風險:尤其是在場外交易中,需評估交易對手的履約能力。
- 管理認知與內控:企業需建立明確的風險管理政策、授權體系,并對相關財務和業務人員進行專業培訓,防止將期權用作投機工具而非對沖工具。
四、 結論:融入企業全面風險管理框架
期權不應被孤立地視為一種復雜的金融工具,而應被系統性地整合進企業的全面風險管理(ERM)框架之中。有效的應用始于清晰的風險識別與量化,繼而是基于企業戰略目標和風險承受能力制定對沖策略。財務部門與業務部門必須緊密合作,確保期權策略與實際的經營風險(如采購計劃、銷售合同、外匯敞口)精準匹配。
總而言之,期權為企業提供了一種精細化的風險管理手段。它如同一個多功能戰略工具箱,使企業能夠以可預測的成本,主動塑造自身的風險輪廓,在波詭云譎的市場中既守護價值底線,又不失進取契機。成功的關鍵在于深刻理解其本質,審慎評估自身需求,并實施嚴格的治理與控制,最終將金融工具的智慧轉化為企業穩健發展的持久動力。